Що таке EPI
European Payments Initiative (EPI) — компанія, яку у 2020 році заснували великі європейські банки та платіжні провайдери. Її мета — створити загальноєвропейське платіжне рішення, що належить європейським гравцям і працює за європейськими правилами.
Перша спроба передбачала власну картку, але від неї відмовилися: конкурувати з усталеними картковими мережами напряму виявилося надто дорого. Натомість EPI зробила ставку на миттєві рахунок-до-рахунку перекази, які в ЄС і так ставали стандартом. У 2024 році компанія придбала нідерландську систему онлайн-оплат iDEAL і бельгійсько-люксембурзький Payconiq, отримавши готову базу користувачів і торговців.
Як працює Wero
Wero — цифровий гаманець EPI, запущений у липні 2024 року. Він не зберігає гроші сам по собі, а працює як зручний інтерфейс до банківського рахунку.
- Переказ за номером телефону. Не потрібно знати IBAN: достатньо номера телефону чи електронної пошти одержувача.
- Гроші за секунди. В основі — миттєві перекази SEPA Instant, тому кошти надходять одразу, навіть у вихідні.
- Без посередників. Платіж іде з рахунку на рахунок без картки, тому ланцюжок учасників і комісій коротший.
- У застосунку банку. Wero вбудовують у мобільні застосунки банків-учасників, а для інших клієнтів є окремий застосунок.
Ключова відмінність від національних рішень — транскордонність. Користувач у Німеччині може миттєво переказати гроші знайомому у Франції чи Бельгії в тому ж інтерфейсі, що й усередині країни. Технічною основою для цього став регламент про миттєві платежі, що зобов'язав банки підтримувати перекази за 10 секунд.
Дорожня карта: від переказів до магазинів
EPI розвиває Wero поетапно, від простого до складного:
- Перекази між людьми. Запущені у 2024 році в Німеччині, Франції та Бельгії.
- Онлайн-покупки. Оплата в інтернет-магазинах стартувала у 2025 році, а в Нідерландах користувачів iDEAL поступово переводять на Wero.
- Оплата в магазинах. Наступний етап — платежі в точках продажу, а також підписки, оплата частинами та програми лояльності.
Кількість користувачів уже вимірюється десятками мільйонів, переважно завдяки тому, що гаманець вбудовано в застосунки великих банків. Головне випробування — офлайн-торгівля: саме там картки найсильніші, а торговцям потрібна причина встановлювати новий спосіб оплати.
Мережа Європи: EPI та EuroPA
EPI — не єдиний європейський проєкт такого типу. В Іспанії популярний Bizum, в Італії — Bancomat Pay, у Португалії — MB WAY, у скандинавських країнах — Vipps MobilePay. Ці системи об'єдналися в альянс EuroPA. EPI та EuroPA оголосили про намір поєднати свої мережі, щоб користувачі могли переказувати гроші між різними гаманцями.
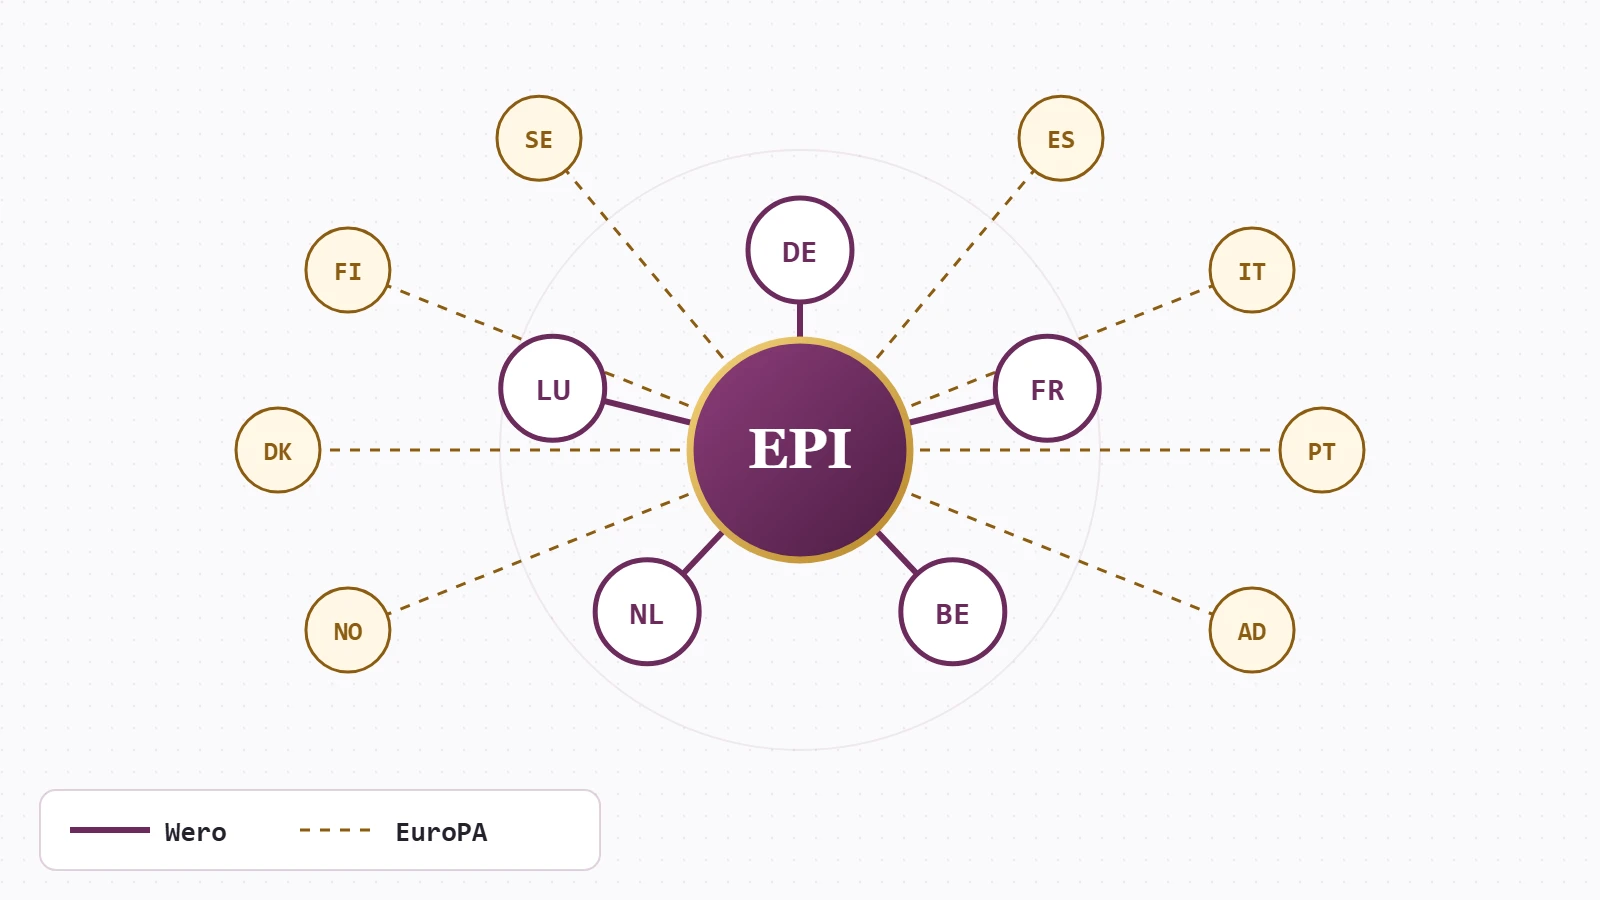
Якщо інтеграція запрацює, Європа отримає мережу, яка охоплює більшу частину населення ЄС і не залежить від позаєвропейських компаній.
Чому це питання суверенітету
Європейський центральний банк неодноразово наголошував: значна частина карткових платежів у єврозоні проходить через неєвропейські карткові схеми, а в багатьох країнах альтернативи їм для оплати в магазинах фактично немає. Це питання не лише комісій, а й стійкості. Критична інфраструктура залежить від рішень, ухвалених за межами ЄС.
- Для банків. Контроль над клієнтським досвідом і даними, менші витрати на обробку платежів.
- Для торговців. Потенційно нижчі комісії порівняно з картковими платежами та миттєве надходження коштів.
- Для користувачів. Простий транскордонний переказ без IBAN і без додаткових комісій.
Паралельно ЄЦБ готує цифрове євро. EPI і регулятори розглядають ці проєкти як взаємодоповнювальні: приватний гаманець і державні цифрові гроші можуть працювати разом. А для криптоіндустрії паралельний шлях до платежів відкриває регламент MiCA і стейблкоїни в євро.
Що це означає для України
Українські банки поки не підключені до Wero, але напрям руху очевидний. Україна поступово інтегрується в європейський платіжний простір і готується до приєднання до SEPA. Для українців у ЄС Wero вже доступний через рахунки в європейських банках. Для українських фінтех-компаній це орієнтир: майбутнє роздрібних платежів у Європі будується довкола миттєвих переказів із рахунку на рахунок.
Коротко: часті запитання
Чи потрібна для Wero окрема картка чи рахунок?
Ні. Wero працює напряму з поточним банківським рахунком: у застосунку банку-учасника або в окремому застосунку Wero.
Скільки коштує переказ через Wero?
Перекази між приватними особами зазвичай безкоштовні. Умови для бізнесу визначає банк, що обслуговує торговця.
Чи можуть українці користуватися Wero?
Так, якщо мають рахунок у банку ЄС, який підтримує Wero. Українські банки поки не входять до системи.