Миттєві платежі стали стандартом
Регламент (ЄС) 2024/886, відомий як Instant Payments Regulation (IPR), набув чинності у квітні 2024 року. Він зробив миттєві кредитові перекази в євро звичайною послугою, а не преміальною опцією, яку банк міг пропонувати або ні.
- 10 секунд. Гроші мають надійти на рахунок одержувача не пізніше ніж за 10 секунд після відправлення.
- 24/7/365. Послуга працює цілодобово, у вихідні та свята, без «банківських годин».
- Ціновий паритет. Миттєвий переказ не може коштувати дорожче за звичайний.
- Санкційний скринінг. Замість перевірки кожного платежу банки щодня звіряють базу клієнтів із санкційними списками ЄС. Це прибирає зайві затримки.
Вимоги вводилися поетапно. Банки єврозони мали навчитися отримувати миттєві платежі до 9 січня 2025 року, а надсилати їх і перевіряти одержувача — до 9 жовтня 2025 року. Для країн ЄС поза єврозоною строки зсунуті на 2027 рік. Платіжні установи та установи електронних грошей отримали доступ до платіжних систем і власний графік переходу.
Що таке верифікація одержувача (VoP)
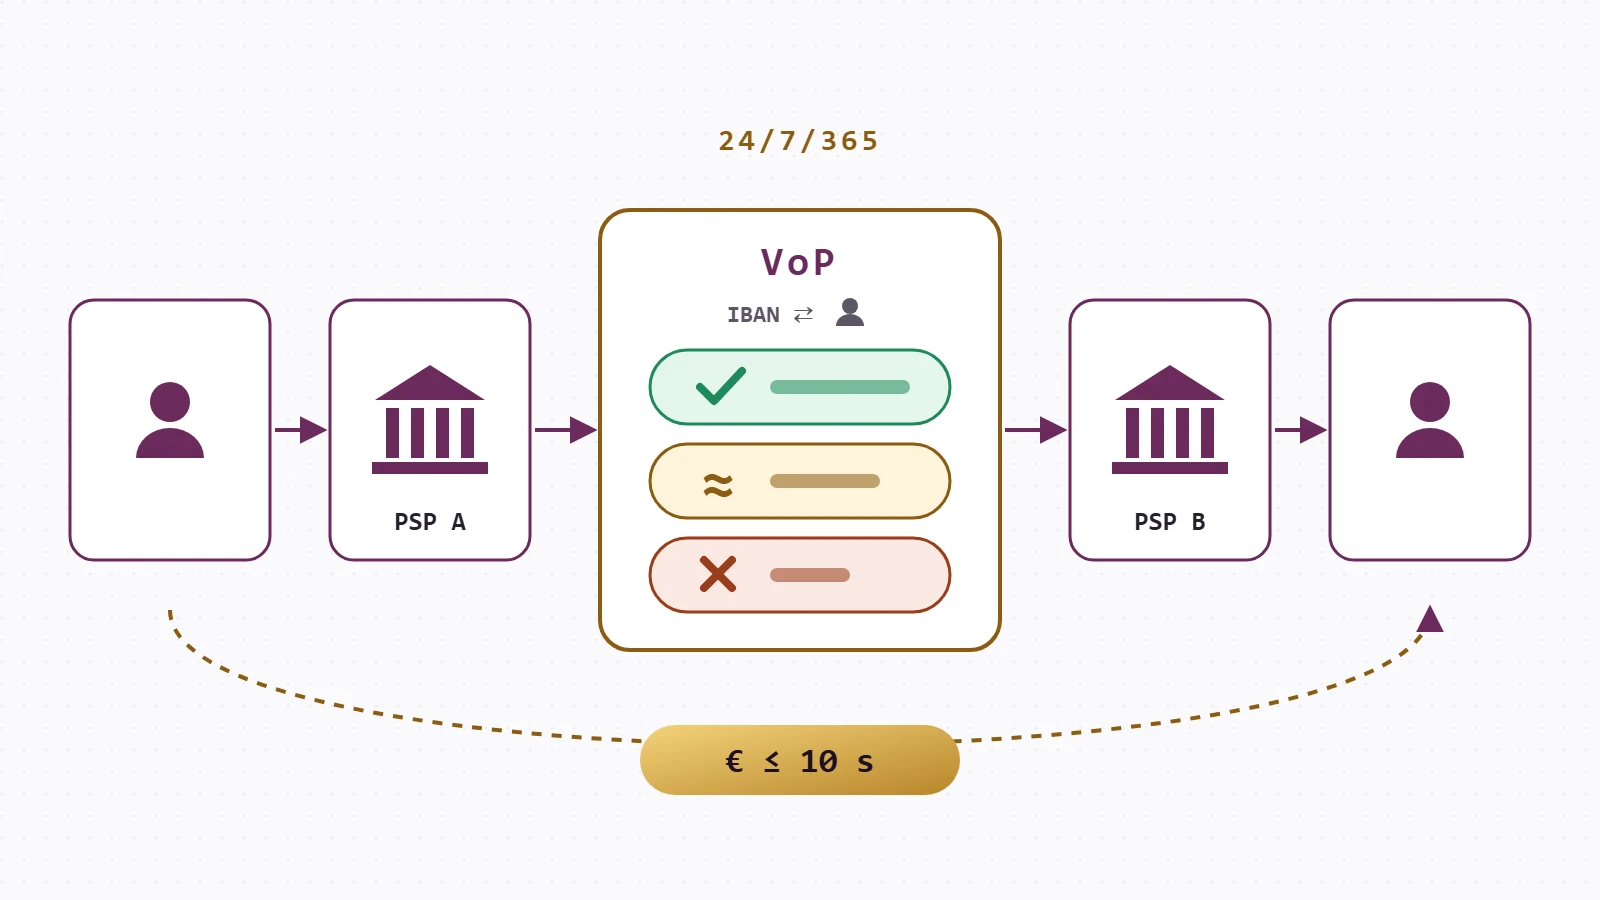
Verification of Payee (VoP) — це перевірка відповідності імені одержувача та номера його рахунку IBAN. Вона відбувається до того, як клієнт підтвердить платіж. Банк платника надсилає запит банку одержувача, і той за секунду відповідає, чи збігаються дані.
Клієнт бачить один із результатів:
- Збіг. Ім'я та IBAN відповідають одне одному, платіж можна підтверджувати.
- Частковий збіг. Наприклад, помилка в одній літері. Банк показує правильне ім'я власника рахунку.
- Немає збігу. Банк попереджає, що гроші можуть потрапити не тій особі.
- Перевірка неможлива. Наприклад, через технічну проблему на боці банку одержувача.
Важливо, що VoP працює не лише для миттєвих, а й для звичайних кредитових переказів у євро. Технічні правила обміну запитами між банками визначає схема VoP Європейської платіжної ради (EPC).
Як VoP протидіє шахрайству
Найпоширеніша схема шахрайства з переказами — підміна реквізитів. Зловмисник зламує пошту постачальника або видає себе за нього й надсилає «оновлений» рахунок зі своїм IBAN. Раніше банк виконував платіж, звіряючи лише номер рахунку. Тепер невідповідність імені стає видимою ще до оплати.
Регламент також розподіляє відповідальність. Якщо банк не надав послугу VoP і через це клієнт втратив гроші, банк мусить їх повернути. Якщо ж клієнт побачив попередження «немає збігу», але все одно підтвердив платіж, відповідальність переходить на нього. Тож попередження — це не формальність, а реальний механізм захисту.
Обмеження теж є. VoP не допоможе, якщо шахрай відкрив рахунок на власне ім'я і переконав жертву переказати гроші «безпечному рахунку». Саме тому ЄС не обмежився IPR і доповнює його новими правилами.
PSD3 і PSR: наступний рівень захисту
У 2023 році Єврокомісія запропонувала пакет із двох актів: третю Директиву про платіжні послуги (PSD3) і Регламент про платіжні послуги (PSR). Наприкінці 2025 року Рада ЄС і Європарламент досягли попередньої політичної домовленості щодо пакета. Після формального ухвалення більшість норм застосовуватиметься з перехідним періодом.
- Шахрайство з імітацією банку. Якщо шахрай видавав себе за працівника банку і клієнт повідомив поліцію, банк має повернути втрачені кошти.
- Відповідальність платформ. Онлайн-платформи, що не видалили шахрайський контент після повідомлення, можуть відповідати перед банками за збитки.
- Обмін даними. Платіжні установи зможуть обмінюватися інформацією про шахрайські рахунки, щоб блокувати їх швидше.
- Контроль для клієнта. Ліміти витрат, прозорі комісії за зняття готівки та панель керування доступами для відкритого банкінгу.
PSD3 також об'єднує режими платіжних установ і установ електронних грошей, а PSR задає єдині правила, що діють напряму в усіх країнах ЄС. Для фінтех-компаній це означає менше національних відмінностей і передбачуваніші вимоги.
Що це означає для бізнесу та клієнтів
Для клієнтів зміни здебільшого помітні як нове вікно з результатом перевірки перед підтвердженням платежу. Для бізнесу роботи більше:
- Актуальні дані. Назва компанії в договорах і рахунках має збігатися з назвою власника рахунку в банку, інакше клієнти бачитимуть попередження.
- Масові платежі. Для пакетних виплат банки пропонують пакетну перевірку одержувачів.
- Ліквідність 24/7. Казначейству потрібно враховувати, що гроші надходять і списуються цілодобово.
- Кіберстійкість. Безперервна робота платежів вимагає стійкої ІТ-інфраструктури. Про ці вимоги — у нашому матеріалі про регламент DORA.
Миттєві платежі також стали основою нових європейських продуктів. Зокрема, на них побудований гаманець Wero, про який ми розповідаємо в статті про Європейську платіжну ініціативу.
Коротко: часті запитання
Чи можна відправити платіж, якщо VoP показав «немає збігу»?
Так, рішення залишається за клієнтом. Але якщо він підтвердить платіж попри попередження, відповідальність за можливу помилку чи шахрайство переходить на нього.
Чи стосується VoP лише миттєвих платежів?
Ні. Перевірку одержувача банки ЄС мають проводити і для миттєвих, і для звичайних кредитових переказів у євро.
Чи можуть банки брати більше за миттєвий переказ?
Ні. Комісія за миттєвий переказ у євро не може перевищувати комісію за звичайний переказ.